Immobilienrente · Landshut · Niederbayern

Immobilienrente
Landshut

Haus verkaufen und wohnen bleiben in Landshut

Wie viel Geld benötigen Sie im Ruhestand, und welcher Teil davon steckt in Ihrem Zuhause? Für Eigentümer in Landshut beginnt die Planung einer Immobilienrente mit diesen persönlichen Fragen. Einmaliges Kapital kann größere Ausgaben ermöglichen, laufende Zahlungen können das monatliche Budget ergänzen. Ob Nießbrauch, Wohnrecht, Rückanmietung oder Teilverkauf zu Ihnen passt, hängt jedoch auch davon ab, welche Rechte Sie behalten möchten und welche Wohnkosten anschließend anfallen.

Zur Entscheidung gehört deshalb mehr als ein Vergleich der angebotenen Auszahlung. Planen Sie ebenso einen möglichen späteren Umzug ein, etwa wenn das Haus zu aufwendig wird. Lassen Sie klären, was dann mit Ihren Rechten und Zahlungen geschieht. Eine unabhängige Vertragsprüfung sollte Kostenverteilung, Bonität des Vertragspartners und Grundbuchrang einbeziehen. So lässt sich beurteilen, ob die Vereinbarung langfristig zu Ihrer Ruhestandsplanung in Landshut passt.

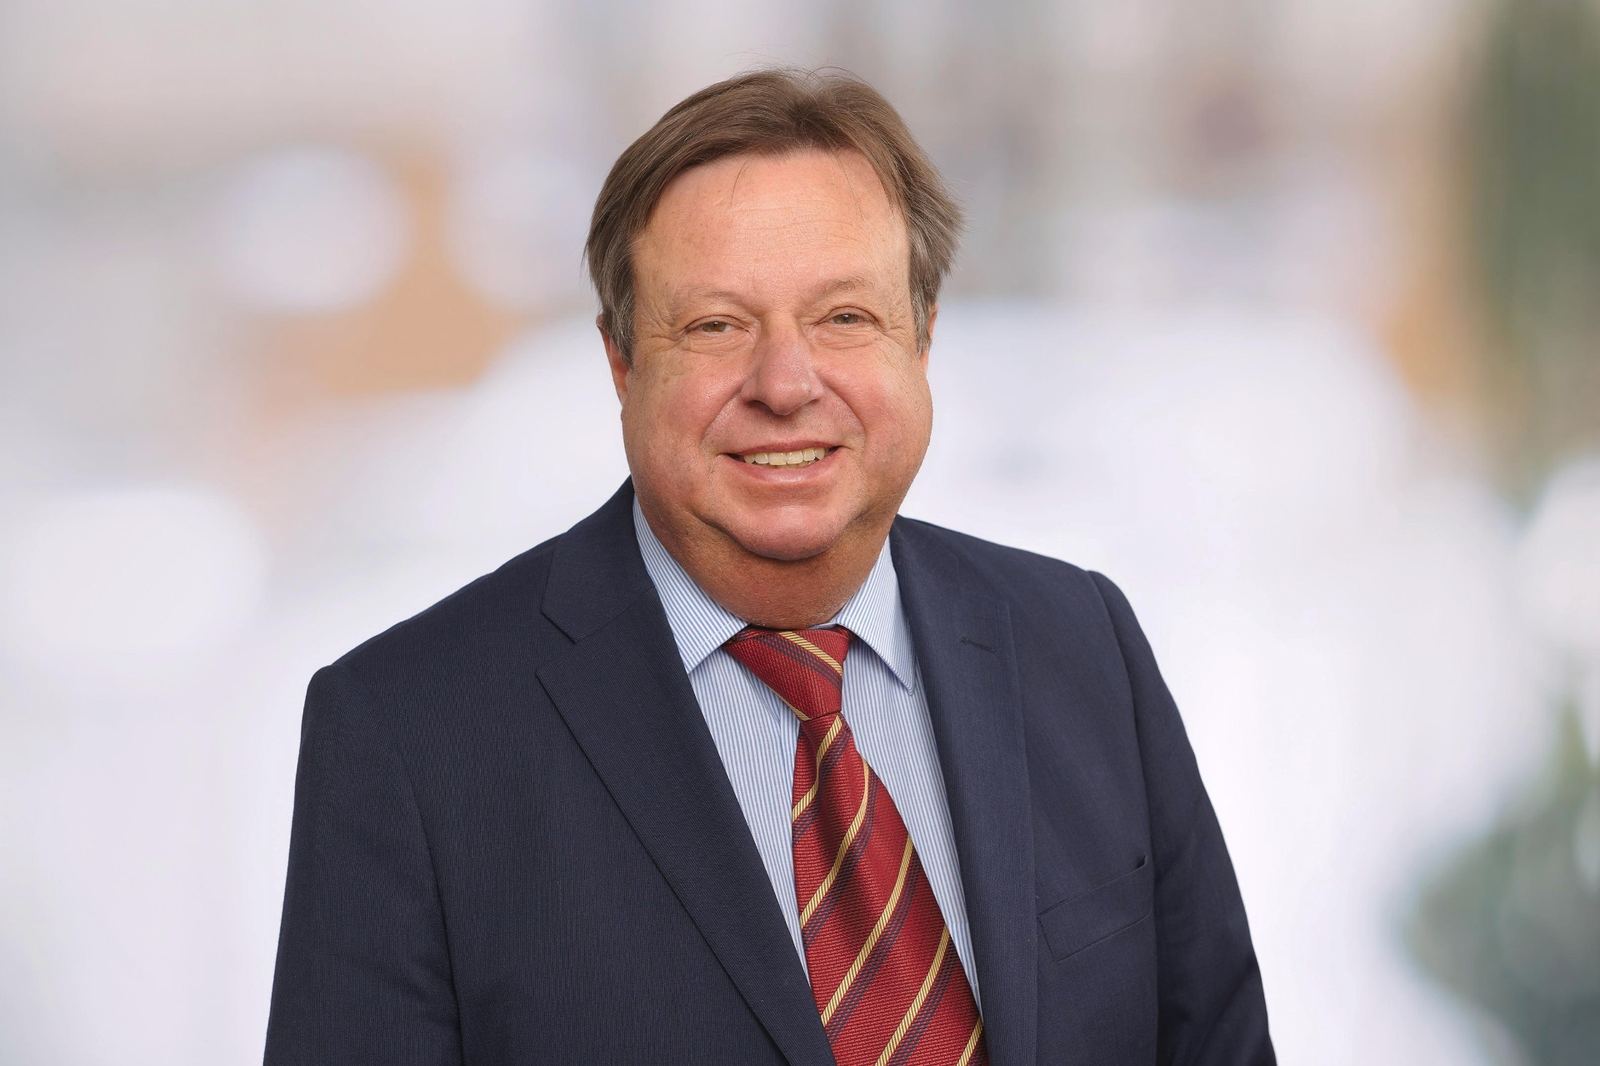
Gerhard Hahn — Geschäftsführer FREITAG® Immobilien GmbH
Immobilienrente Landshut · Ihr Ansprechpartner

Gerhard Hahn berät Eigentümer in Landshut

Geschäftsführer der FREITAG® Beteiligungsgesellschaft mbH

Gerhard Hahn bespricht mit Ihnen, wie sich der Wert Ihres Wohneigentums nutzen lässt. Dazu gehören eine nachvollziehbare Bewertung, die gewünschte Wohnperspektive und ein Vergleich der Zahlungen und Verpflichtungen. Sie erhalten eine persönliche Einschätzung statt eines pauschalen Auszahlungsversprechens.

Kostenlos & unverbindlich

Persönliches Angebot anfordern

Persönliche Antwort · Keine Weitergabe · 100 % diskret

Markt vor Ort

Was Immobilien in Landshut wert sind

Für Landshut nennt die Datengrundlage vom 04.05.2026 durchschnittlich 5.150 Euro je Quadratmeter für Häuser und 5.650 Euro für Wohnungen. Die angegebene Miete liegt bei 12,90 Euro je Quadratmeter. Diese Orientierungswerte ersetzen keine Bewertung Ihres Eigentums. Zustand, konkrete Lage und vereinbarte Nutzungsrechte beeinflussen die Kalkulation. Entscheidend für Ihre Planung ist deshalb nicht allein der Immobilienwert, sondern welcher Betrag nach Berücksichtigung der Rechte, Vertragskosten und verbleibenden Verpflichtungen für Ihren Ruhestand tatsächlich verfügbar bleibt.

Datenstand: 2026-05-04. Durchschnittswerte, kein Gutachten.

Marktquelle: Immobilienmarkt Landshut

Für wen

Wann es in Landshut passt

Wer in Landshut Eigentum besitzt, aber für den Ruhestand mehr verfügbares Geld braucht, kann eine Immobilienrente prüfen. Das gilt auch bei geplanten Ausgaben für Unterstützung oder Anpassungen im Zuhause. Voraussetzung ist, dass die verbleibenden Wohnkosten zum Budget passen. Beziehen Sie Angehörige frühzeitig ein, wenn Nachlassfragen wichtig sind. Nicht jedes Modell erhält Eigentum, und nicht jede Auszahlung löst einen dauerhaften Finanzbedarf.

Landshut im Überblick

Einwohner (2023-12-31)
75.272
Stadtfläche
65,83 km²
Höhenlage
393 m

Ortsdaten: Wikidata. Lageprofil: Quelle zu Landshut

Rechenbeispiel

Beispiel: Haus mit 130 m² in Landshut

Geschätzter Wert
669.500 €
Jährlicher Mietwert als Rechengrundlage
20.124 €

Zur Illustration wird ein Haus mit 130 m² angenommen, nicht eine angebotene Immobilie. Die Wohnfläche wird mit dem gespeicherten Hauspreis je Quadratmeter multipliziert; für den Jahresmietwert zusätzlich mit Monatsmiete und zwölf Monaten. Die verwendeten Belege und ihr Stand sind oben genannt. Daraus ergibt sich noch keine Immobilienrente und kein bewertetes Nutzungsrecht. Persönliche Daten, Vertragsgestaltung und Objektprüfung sind dafür zusätzlich nötig.

Für Ihre Immobilienrente in Landshut werden verfügbare Zahlungen und künftige Wohnkosten anschließend gemeinsam betrachtet. Zum unverbindlichen Rechner

Verkaufen und bleiben

Haus verkaufen und wohnen bleiben in Landshut

Ihr Zuhause in Landshut zu verkaufen muss keinen sofortigen Auszug bedeuten. Entscheidend ist die vertragliche Grundlage: Wohnrecht und Nießbrauch unterscheiden sich von einer Rückanmietung mit Mietzahlungen. Klären Sie vorab, wer laufende Kosten und größere Reparaturen übernimmt. Beim Teilverkauf belastet zusätzlich das Nutzungsentgelt Ihr Budget. Für einen späteren Umzug sollten die Folgen für Nutzungsrechte und Zahlungen feststehen. Lassen Sie auch die Absicherung im Grundbuch und die Bonität Ihres Vertragspartners sorgfältig prüfen.

Was vor dem Verkauf in Landshut geklärt sein sollte

Die örtlichen Werte richtig einordnen

Die oben belegten Marktdaten für Landshut nennen 5.150 Euro je Quadratmeter für Häuser und 5.650 Euro für Wohnungen. Das sind unterschiedliche Objektgruppen, keine zwei austauschbaren Bewertungsansätze für Ihr Zuhause. Für den Angebotsvergleich sollten daher dieselbe Objektart, derselbe Zustand und dieselben vorbehaltenen Rechte zugrunde liegen.

Der gespeicherte örtliche Mietwert von 12,9 Euro je Quadratmeter und Monat ist eine Orientierung, keine zugesagte Vertragsmiete. Er ist weder Ihre künftige Rentenzahlung noch bereits der Kapitalwert eines Wohnrechts. Bei Rückanmietung brauchen Sie die tatsächlich angebotene Miete einschließlich Nebenkosten; für die Bewertung eines Nutzungsrechts einen zum konkreten Objekt passenden Mietwert. Quelle und Datenstand stehen im Marktabschnitt.

Für Ihre Immobilie in Landshut sollten vor allem vorhandene Darlehen, der tatsächliche Zustand und die künftig benötigten Räume dokumentiert werden. Eine Bewertung ohne diese Angaben kann den finanziellen Spielraum nach dem Verkauf nicht verlässlich bestimmen. Die Ortswerte dienen der Einordnung und ersetzen weder Besichtigung noch Vertragsprüfung.

Kaufpreis und verfügbares Kapital auseinanderhalten

Wer sein Haus verkaufen und wohnen bleiben möchte, vergleicht nicht nur die angebotenen Kaufpreise. Ein vorbehaltenes Recht, bestehende Kredite und vereinbarte Kosten verändern den Betrag, der am Ende ausgezahlt wird. Verlangen Sie eine nachvollziehbare Aufstellung statt einer einzigen Summenangabe.

Wohnrecht und Nießbrauch haben einen wirtschaftlichen Wert. Seine Ermittlung braucht neben dem passenden Mietwert die konkrete Laufzeit und Ausgestaltung des Rechts. Ein kommunaler Durchschnittspreis liefert dafür noch keinen fertigen Abschlag. Auch die Höhe lebenslanger Zahlungen lässt sich daraus allein nicht ableiten.

Das Monatsbudget nach dem Abschluss prüfen

Schreiben Sie für jedes Angebot auf, welche Wohnkosten bei Ihnen bleiben. Bei einer Rückanmietung sind Miete und Nebenkosten relevant, beim Teilverkauf das Nutzungsentgelt. Für Nießbrauch und Wohnrecht muss die Kostenverteilung im Vertrag überprüft werden. Eine größere Auszahlung kann durch laufende Belastungen weniger hilfreich sein als erwartet.

Sanierungen verdienen eine eigene Betrachtung: Welche Arbeiten stehen bereits an, wer beauftragt sie und wer trägt die Rechnung? Bei Eigentumswohnungen gehören Hausgeld, Rücklagen und mögliche Sonderumlagen dazu. Bei einem Haus sollten gewöhnliche Unterhaltung und größere Maßnahmen ausdrücklich unterschieden werden.

Wohnpläne können sich ändern

Besprechen Sie vor dem Verkauf, was bei einem dauerhaften Auszug gelten soll. Mit einem entsprechend ausgestalteten Nießbrauch kann eine Vermietung möglich bleiben. Ein bloßes Wohnrecht vermittelt diese Befugnis grundsätzlich nicht. Ob eine Entschädigung für die Aufgabe eines Rechts vorgesehen ist, hängt von der Vereinbarung ab.

Auch Zahlungsverpflichtungen brauchen eine Auszugsregel: Ein Nutzungsentgelt endet nicht allein deshalb, weil Sie das Objekt verlassen. Für Rückkauf oder Gesamtverkauf sollten Abrechnung und zusätzliche Kosten bekannt sein. Bei laufenden Rentenzahlungen bleibt die Absicherung gegenüber dem Erwerber unabhängig von Ihrer Wohnentscheidung wichtig.

Angebote auf derselben Grundlage vergleichen

Halten Sie Objektunterlagen, bestehende Belastungen, gewünschten Kapitalbetrag und Ihr tragbares Monatsbudget bereit. Bei einer Wohnung sind die Unterlagen der Eigentümergemeinschaft hilfreich, bei einem Haus Angaben zu Grundstück und Sanierungszustand. So werden nicht unterschiedliche Annahmen miteinander verglichen.

Lassen Sie sich Auszahlung, Wohnabsicherung, Instandhaltungspflichten und Ausstiegsbedingungen schriftlich gegenüberstellen. Erst danach lässt sich ein Angebot sinnvoll einordnen. Eine unabhängige rechtliche und gegebenenfalls steuerliche Beratung sollte die Prüfung ergänzen, bevor Sie eine bindende Vereinbarung eingehen.
Rechte und Absicherung

Ein Wohnrecht dient dem vereinbarten Wohnen, ein Nießbrauch kann zusätzlich wirtschaftliche Nutzung ermöglichen. Für Rentenzahlungen kommt eine Reallast in Betracht. Der Notarvertrag muss Umfang, Rangfolge und Kosten präzise bestimmen. Auch bei eingetragenen Sicherheiten bleiben die Zahlungsfähigkeit des Erwerbers und eine sorgfältige Vertragsprüfung entscheidend.

Fragen zur Immobilienrente in Landshut

Welche Modelle kommen für meine Immobilienrente in Landshut infrage?

Für Ihr Landshuter Zuhause erlaubt Nießbrauch grundsätzlich Selbstnutzung und Vermietung; Wohnrecht dient dem eigenen Wohnen. Beim Teilverkauf fällt Nutzungsentgelt an. Rückanmietung bedeutet Verkauf mit anschließendem Mietvertrag. Eine Leibrente zahlt lebenslang, eine Zeitrente dagegen befristet. Prüfen Sie Bonität, Grundbuchrang und Kostenverteilung.

Wie wird meine Immobilie in Landshut für die Planung bewertet?

Für Ihre Immobilie in Landshut zählen die konkrete Lage, der bauliche Zustand und die Ausstattung. Durchschnittspreise bieten lediglich Orientierung. Zusätzlich beeinflussen vorbehaltene Rechte den möglichen Erlös. Lassen Sie deshalb Immobilienbewertung und Auszahlungskalkulation erläutern, bevor Sie daraus Ihr persönliches Ruhestandsbudget ableiten.

Was bedeutet eine Immobilienrente in Landshut für meine Erben?

Wenn Sie Ihr Landshuter Eigentum ganz oder teilweise verkaufen, verändert sich der spätere Nachlass. Auszahlungen können Ihnen ermöglichen, Angehörige bereits zu Lebzeiten zu unterstützen. Besprechen Sie verbleibendes Eigentum, Zahlungsverpflichtungen und mögliche steuerliche Folgen individuell. Automatische Vorteile für Erben entstehen nicht.

Haus verkaufen und wohnen bleiben in Landshut: Was muss geregelt sein?

Wer in Landshut verkauft und wohnen bleibt, braucht klare Vereinbarungen zu Nutzungsrechten oder Mietvertrag. Legen Sie Betriebskosten, Reparaturen und gegebenenfalls Miete ausdrücklich fest. Regeln Sie außerdem, ob bei späterem Umzug Vermietung, Vertragsbeendigung oder eine Entschädigung möglich sind. Lassen Sie unabhängig prüfen.

Immobilienmakler Bayern
Ihr Ansprechpartner

Spezialisiert auf Immobilienrente

Mit dem Verkauf des eigenen Zuhauses verändern sich finanzielle und rechtliche Verpflichtungen. Wir nehmen uns Zeit für Ihre Ziele und prüfen, welche Form der Immobilienrente Ihre weitere Lebensplanung unterstützt. Bewertung, Nutzungsrecht und Käuferauswahl betrachten wir dabei zusammen.

Sie sollen nicht nur die erste Auszahlung kennen, sondern auch verstehen, welche Kosten und Entscheidungen später auf Sie zukommen können. Deshalb besprechen wir die Vereinbarung vor dem Notartermin Schritt für Schritt.

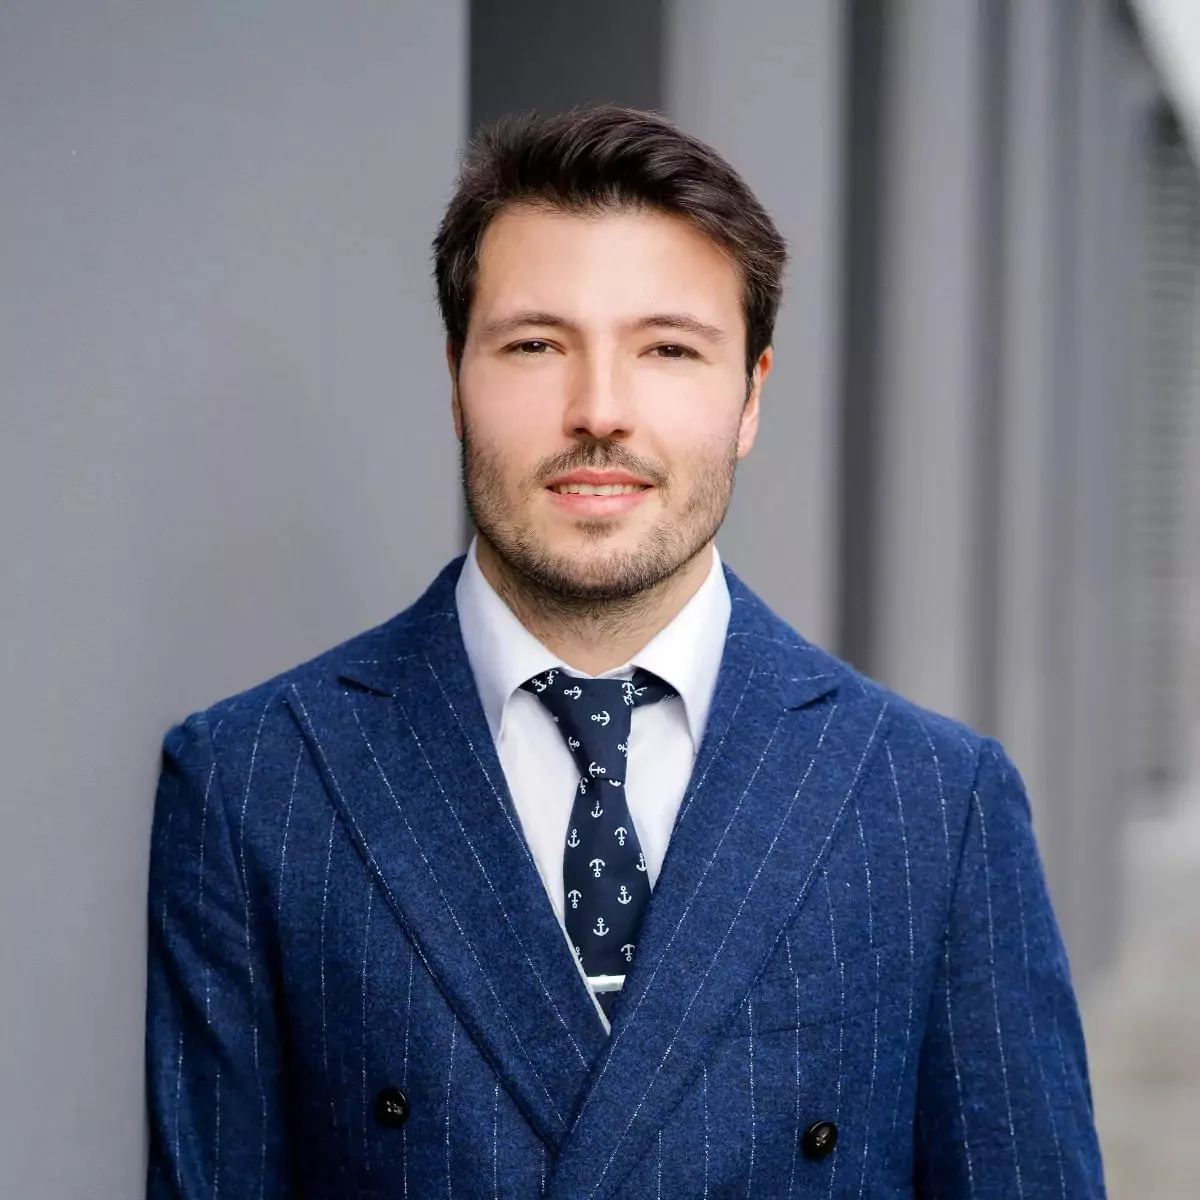
Michael Freitag
Gründer der FREITAG® Immobilien GmbH
Über 15 Jahre Erfahrung in Bayern & Umland
Persönliches Gespräch
Einblick

In München erreichbar, in Bayern für Sie da

Die FREITAG® Immobilien GmbH organisiert ihre Beratung von München aus. Unser Büro ist der Ausgangspunkt für Gespräche und die Begleitung von Eigentümern im Freistaat.

Ihre Immobilie besprechen wir auch dort, wo Sie leben. Den Ablauf von Erstgespräch und Besichtigung stimmen wir persönlich mit Ihnen ab, sodass keine Fahrt nach München vorausgesetzt wird.

Immobilienrentenrechner

Wie viel bringt Ihre Immobilienrente?

Vergleichen Sie anhand von Immobilienwert, Alter und Mietwert, wie sich ein Nutzungsrecht rechnerisch auf verfügbares Kapital auswirkt. Das Ergebnis ist ein Modellwert und noch kein verbindliches Angebot für Ihre Immobilienrente.

Eingaben
Ergebnis
Vervielfältiger (§14 BewG)12.505
Kapitalwert Wohnrecht / Nießbrauch375.144 €
Restlebenserwartung (statistisch)14.9 Jahre
Einmalzahlung an Sie374.856 €
Lebenslang mietfreier Wohnvorteil2.500 € / Monat
Die Modellrechnung verwendet die hinterlegten Vervielfältiger nach § 14 BewG und Lebenserwartungswerte der Sterbetafel 2020/22. Sie ist weder ein Kaufangebot noch eine individuell geprüfte Rentenzusage. Für Ihre Immobilie müssen Marktwert, Mietwert und Vertragsbedingungen gesondert bewertet werden.