Immobilienrente · Starnberg · Oberbayern

Immobilienrente
Starnberg

Haus verkaufen und wohnen bleiben in Starnberg

Wie viel finanziellen Spielraum wünschen Sie sich für Ihren Ruhestand in Starnberg? Bei der Immobilienrente steht diese persönliche Frage vor der Wahl eines Vertragsmodells. Einmaliges Kapital kann größere Ausgaben abdecken, laufende Zahlungen können das monatliche Budget ergänzen. Eine Leibrente wird lebenslang gezahlt, eine Zeitrente nur während der vereinbarten Dauer. Welche Lösung passt, hängt auch davon ab, welche Wohnkosten nach dem Verkauf bei Ihnen verbleiben.

Nießbrauch, Wohnrecht, Rückanmietung und Teilverkauf eröffnen unterschiedliche Möglichkeiten, das Zuhause weiter zu nutzen. Sie unterscheiden sich jedoch bei Vermietungsbefugnissen, laufenden Verpflichtungen und Entscheidungsrechten. Denken Sie deshalb schon heute an einen möglichen späteren Umzug. Vor einer Unterschrift sollten eine unabhängige Vertragsprüfung, die Prüfung der Käuferbonität und die Klärung des Grundbuchrangs stehen. So lässt sich beurteilen, ob das Angebot zu Ihrer Ruhestandsplanung passt.

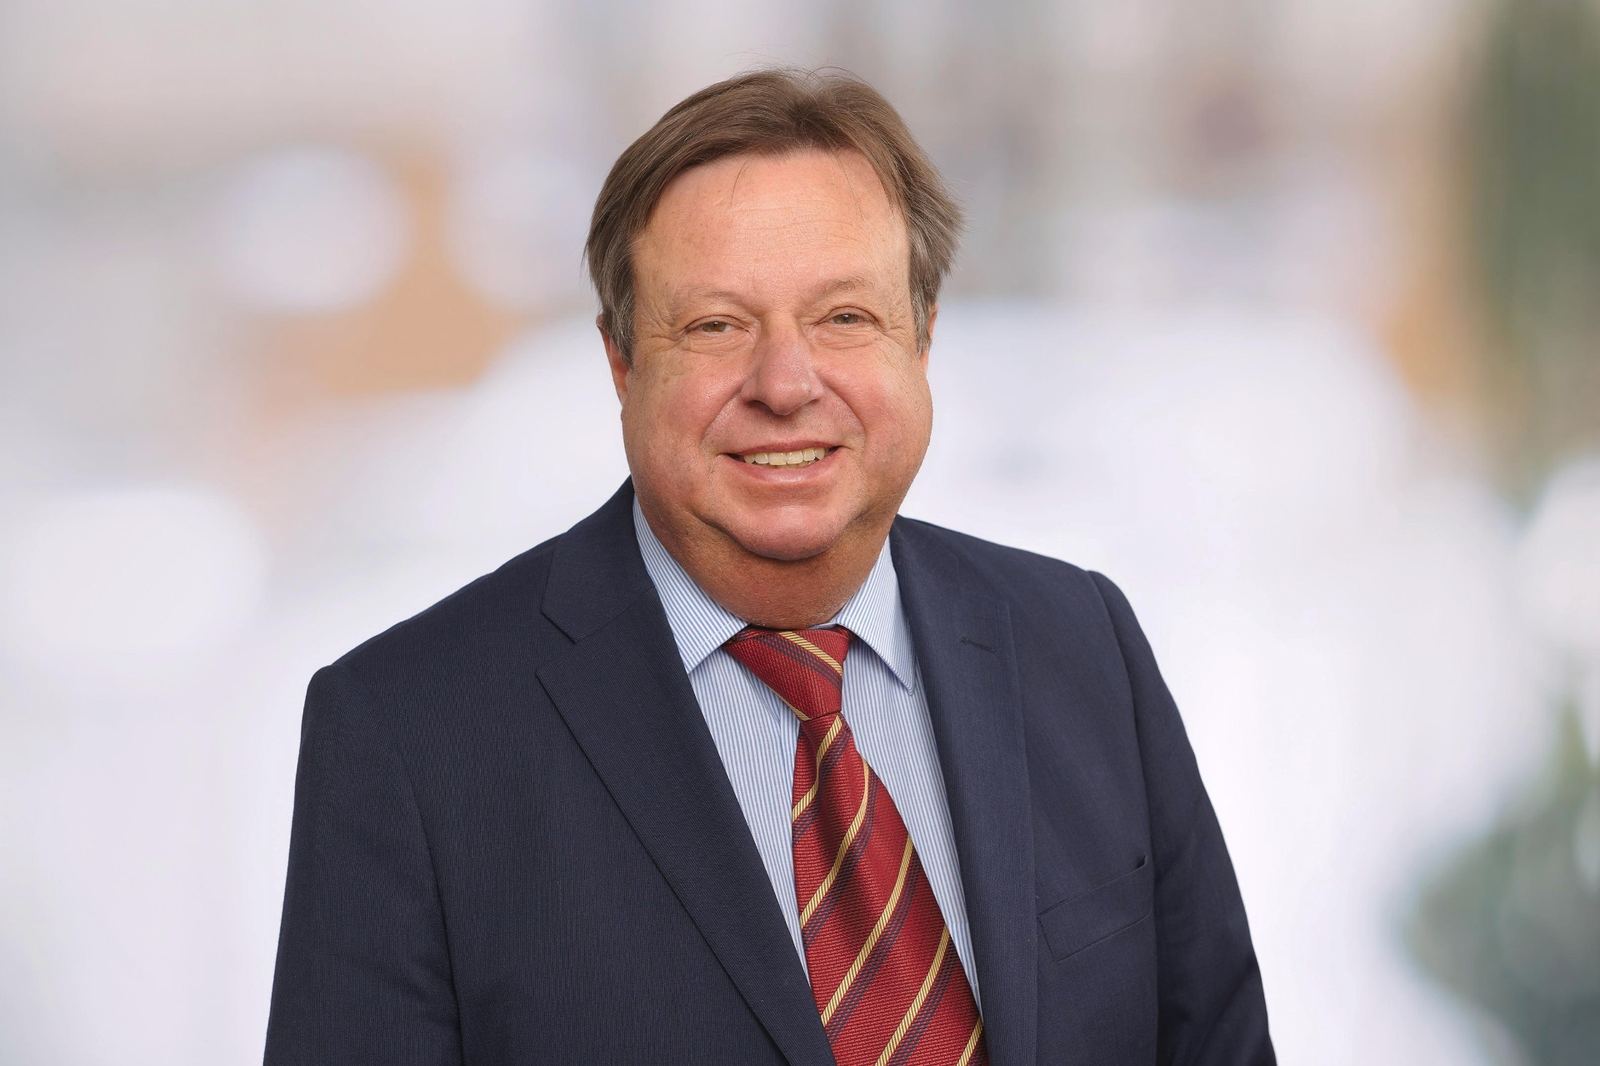
Gerhard Hahn — Geschäftsführer FREITAG® Immobilien GmbH
Immobilienrente Starnberg · Ihr Ansprechpartner

Gerhard Hahn berät Eigentümer in Starnberg

Geschäftsführer der FREITAG® Beteiligungsgesellschaft mbH

Gerhard Hahn bespricht mit Ihnen, wie sich der Wert Ihres Wohneigentums nutzen lässt. Dazu gehören eine nachvollziehbare Bewertung, die gewünschte Wohnperspektive und ein Vergleich der Zahlungen und Verpflichtungen. Sie erhalten eine persönliche Einschätzung statt eines pauschalen Auszahlungsversprechens.

Kostenlos & unverbindlich

Persönliches Angebot anfordern

Persönliche Antwort · Keine Weitergabe · 100 % diskret

Markt vor Ort

Was Immobilien in Starnberg wert sind

Für Ihre Planung in Starnberg bieten die angegebenen Durchschnittswerte eine erste Orientierung: Häuser liegen bei rund 9.850 Euro, Wohnungen bei etwa 8.950 Euro je Quadratmeter. Die durchschnittliche Miete beträgt 18,90 Euro je Quadratmeter. Datenstand ist der 04.05.2026. Daraus folgt jedoch kein bestimmter Auszahlungsbetrag. Maßgeblich sind Objektbewertung, vereinbarte Nutzungsrechte und Vertragskosten. Vergleichen Sie deshalb das verfügbare Kapital mit den Wohnkosten, die nach einem Verkauf dauerhaft aus Ihrem Ruhestandsbudget bezahlt werden müssen können.

Datenstand: 2026-05-04. Durchschnittswerte, kein Gutachten.

Marktquelle: Immobilienmarkt Starnberg

Für wen

Wann es in Starnberg passt

Für Eigentümer in Starnberg kommt eine Immobilienrente infrage, wenn das Einkommen im Ruhestand knapp ist oder Geld für persönliche Vorhaben fehlt. Entscheidend ist nicht allein der Immobilienwert. Auch Rücklagen, familiäre Wünsche und mögliche Pflegekosten gehören in die Abwägung. Wer bleiben möchte, sollte laufende Belastungen tragen können und vertraglich klären, welche Möglichkeiten bei einem späteren Wechsel des Wohnorts für ihn bestehen.

Starnberg im Überblick

Einwohner (2023-12-31)
23.940
Stadtfläche
61,85 km²
Höhenlage
588 m

Ortsdaten: Wikidata. Lageprofil: Quelle zu Starnberg

Rechenbeispiel

Beispiel: Haus mit 130 m² in Starnberg

Geschätzter Wert
1.280.500 €
Jährlicher Mietwert als Rechengrundlage
29.484 €

Zur Illustration wird ein Haus mit 130 m² angenommen, nicht eine angebotene Immobilie. Die Wohnfläche wird mit dem gespeicherten Hauspreis je Quadratmeter multipliziert; für den Jahresmietwert zusätzlich mit Monatsmiete und zwölf Monaten. Die verwendeten Belege und ihr Stand sind oben genannt. Daraus ergibt sich noch keine Immobilienrente und kein bewertetes Nutzungsrecht. Persönliche Daten, Vertragsgestaltung und Objektprüfung sind dafür zusätzlich nötig.

Für Ihre Immobilienrente in Starnberg werden verfügbare Zahlungen und künftige Wohnkosten anschließend gemeinsam betrachtet. Zum unverbindlichen Rechner

Verkaufen und bleiben

Haus verkaufen und wohnen bleiben in Starnberg

Das Zuhause in Starnberg behalten zu können, sagt noch nichts über die künftige Haushaltsrechnung aus. Stellen Sie vor dem Verkauf zusammen, wer Betriebskosten, Reparaturen und größere Instandhaltungen übernimmt. Bei Rückanmietung kommt Miete hinzu, beim Teilverkauf ein Nutzungsentgelt. Für einen späteren Umzug sollten Vermietungsmöglichkeiten, Vertragsbeendigung und eine etwaige Abgeltung aufgegebener Rechte ausdrücklich geklärt sein. Lassen Sie diese Regelungen unabhängig prüfen, bevor Sie das Kapital fest für Ihren persönlichen Ruhestand auf Dauer einplanen.

Was vor dem Verkauf in Starnberg geklärt sein sollte

Die örtlichen Werte richtig einordnen

Die oben belegten Marktdaten für Starnberg nennen 9.850 Euro je Quadratmeter für Häuser und 8.950 Euro für Wohnungen. Das sind unterschiedliche Objektgruppen, keine zwei austauschbaren Bewertungsansätze für Ihr Zuhause. Für den Angebotsvergleich sollten daher dieselbe Objektart, derselbe Zustand und dieselben vorbehaltenen Rechte zugrunde liegen.

Der gespeicherte örtliche Mietwert von 18,9 Euro je Quadratmeter und Monat ist eine Orientierung, keine zugesagte Vertragsmiete. Er ist weder Ihre künftige Rentenzahlung noch bereits der Kapitalwert eines Wohnrechts. Bei Rückanmietung brauchen Sie die tatsächlich angebotene Miete einschließlich Nebenkosten; für die Bewertung eines Nutzungsrechts einen zum konkreten Objekt passenden Mietwert. Quelle und Datenstand stehen im Marktabschnitt.

Für Ihre Immobilie in Starnberg sollten vor allem vorhandene Darlehen, der tatsächliche Zustand und die künftig benötigten Räume dokumentiert werden. Eine Bewertung ohne diese Angaben kann den finanziellen Spielraum nach dem Verkauf nicht verlässlich bestimmen. Die Ortswerte dienen der Einordnung und ersetzen weder Besichtigung noch Vertragsprüfung.

Kaufpreis und verfügbares Kapital auseinanderhalten

Wer sein Haus verkaufen und wohnen bleiben möchte, vergleicht nicht nur die angebotenen Kaufpreise. Ein vorbehaltenes Recht, bestehende Kredite und vereinbarte Kosten verändern den Betrag, der am Ende ausgezahlt wird. Verlangen Sie eine nachvollziehbare Aufstellung statt einer einzigen Summenangabe.

Wohnrecht und Nießbrauch haben einen wirtschaftlichen Wert. Seine Ermittlung braucht neben dem passenden Mietwert die konkrete Laufzeit und Ausgestaltung des Rechts. Ein kommunaler Durchschnittspreis liefert dafür noch keinen fertigen Abschlag. Auch die Höhe lebenslanger Zahlungen lässt sich daraus allein nicht ableiten.

Das Monatsbudget nach dem Abschluss prüfen

Schreiben Sie für jedes Angebot auf, welche Wohnkosten bei Ihnen bleiben. Bei einer Rückanmietung sind Miete und Nebenkosten relevant, beim Teilverkauf das Nutzungsentgelt. Für Nießbrauch und Wohnrecht muss die Kostenverteilung im Vertrag überprüft werden. Eine größere Auszahlung kann durch laufende Belastungen weniger hilfreich sein als erwartet.

Sanierungen verdienen eine eigene Betrachtung: Welche Arbeiten stehen bereits an, wer beauftragt sie und wer trägt die Rechnung? Bei Eigentumswohnungen gehören Hausgeld, Rücklagen und mögliche Sonderumlagen dazu. Bei einem Haus sollten gewöhnliche Unterhaltung und größere Maßnahmen ausdrücklich unterschieden werden.

Wohnpläne können sich ändern

Besprechen Sie vor dem Verkauf, was bei einem dauerhaften Auszug gelten soll. Mit einem entsprechend ausgestalteten Nießbrauch kann eine Vermietung möglich bleiben. Ein bloßes Wohnrecht vermittelt diese Befugnis grundsätzlich nicht. Ob eine Entschädigung für die Aufgabe eines Rechts vorgesehen ist, hängt von der Vereinbarung ab.

Auch Zahlungsverpflichtungen brauchen eine Auszugsregel: Ein Nutzungsentgelt endet nicht allein deshalb, weil Sie das Objekt verlassen. Für Rückkauf oder Gesamtverkauf sollten Abrechnung und zusätzliche Kosten bekannt sein. Bei laufenden Rentenzahlungen bleibt die Absicherung gegenüber dem Erwerber unabhängig von Ihrer Wohnentscheidung wichtig.

Angebote auf derselben Grundlage vergleichen

Halten Sie Objektunterlagen, bestehende Belastungen, gewünschten Kapitalbetrag und Ihr tragbares Monatsbudget bereit. Bei einer Wohnung sind die Unterlagen der Eigentümergemeinschaft hilfreich, bei einem Haus Angaben zu Grundstück und Sanierungszustand. So werden nicht unterschiedliche Annahmen miteinander verglichen.

Lassen Sie sich Auszahlung, Wohnabsicherung, Instandhaltungspflichten und Ausstiegsbedingungen schriftlich gegenüberstellen. Erst danach lässt sich ein Angebot sinnvoll einordnen. Eine unabhängige rechtliche und gegebenenfalls steuerliche Beratung sollte die Prüfung ergänzen, bevor Sie eine bindende Vereinbarung eingehen.
Rechte und Absicherung

Ein Wohnrecht dient dem vereinbarten Wohnen, ein Nießbrauch kann zusätzlich wirtschaftliche Nutzung ermöglichen. Für Rentenzahlungen kommt eine Reallast in Betracht. Der Notarvertrag muss Umfang, Rangfolge und Kosten präzise bestimmen. Auch bei eingetragenen Sicherheiten bleiben die Zahlungsfähigkeit des Erwerbers und eine sorgfältige Vertragsprüfung entscheidend.

Fragen zur Immobilienrente in Starnberg

Welche Möglichkeiten bieten Nießbrauch und Wohnrecht bei einer Immobilie in Starnberg?

Bei einer Immobilie in Starnberg erlaubt Nießbrauch grundsätzlich eigenes Wohnen sowie Vermietung mit Einnahmen. Ein Wohnrecht dient dagegen der persönlichen Nutzung. Umfang, Kostenpflichten und Folgen eines Umzugs gehören in den Vertrag. Grundbuchrang und Absicherung müssen vor dem Abschluss geprüft werden.

Was bedeutet eine Rückanmietung für meine Ruhestandsplanung in Starnberg?

Wer sein Haus in Starnberg verkauft und zurückmietet, erhält den vereinbarten Kaufpreis und wird Mieter. Neben der Auszahlung zählen künftig Miete, Nebenkosten und mögliche Anpassungen. Prüfen Sie Kündigungsschutz und Laufzeit des Mietvertrags sowie die finanziellen Folgen eines späteren Auszugs sorgfältig.

Wann passt ein Teilverkauf zu Eigentümern in Starnberg?

Ein Teilverkauf kann für Eigentümer in Starnberg passen, die Kapital benötigen und Miteigentümer bleiben möchten. Für den verkauften Anteil fällt Nutzungsentgelt an. Entscheidend sind dessen Anpassung, Instandhaltungspflichten und Bedingungen für Rückkauf oder Gesamtverkauf. Uneingeschränkte Entscheidungsfreiheit bleibt dabei nicht automatisch erhalten.

Haus verkaufen und wohnen bleiben in Starnberg: Was muss vereinbart werden?

Um in Starnberg nach dem Hausverkauf wohnen zu bleiben, brauchen Sie eine vertraglich abgesicherte Grundlage. Wohnrecht, Nießbrauch oder Mietvertrag unterscheiden sich. Lassen Sie Kostenverteilung, Grundbuchrang und Käuferbonität prüfen. Vereinbaren Sie außerdem, was bei Pflegebedarf, Umzug oder Aufgabe der Nutzung gilt.

Immobilienmakler Bayern
Ihr Ansprechpartner

Spezialisiert auf Immobilienrente

Mit dem Verkauf des eigenen Zuhauses verändern sich finanzielle und rechtliche Verpflichtungen. Wir nehmen uns Zeit für Ihre Ziele und prüfen, welche Form der Immobilienrente Ihre weitere Lebensplanung unterstützt. Bewertung, Nutzungsrecht und Käuferauswahl betrachten wir dabei zusammen.

Sie sollen nicht nur die erste Auszahlung kennen, sondern auch verstehen, welche Kosten und Entscheidungen später auf Sie zukommen können. Deshalb besprechen wir die Vereinbarung vor dem Notartermin Schritt für Schritt.

Michael Freitag
Gründer der FREITAG® Immobilien GmbH
Über 15 Jahre Erfahrung in Bayern & Umland
Persönliches Gespräch
Einblick

In München erreichbar, in Bayern für Sie da

Die FREITAG® Immobilien GmbH organisiert ihre Beratung von München aus. Unser Büro ist der Ausgangspunkt für Gespräche und die Begleitung von Eigentümern im Freistaat.

Ihre Immobilie besprechen wir auch dort, wo Sie leben. Den Ablauf von Erstgespräch und Besichtigung stimmen wir persönlich mit Ihnen ab, sodass keine Fahrt nach München vorausgesetzt wird.

Immobilienrentenrechner

Wie viel bringt Ihre Immobilienrente?

Vergleichen Sie anhand von Immobilienwert, Alter und Mietwert, wie sich ein Nutzungsrecht rechnerisch auf verfügbares Kapital auswirkt. Das Ergebnis ist ein Modellwert und noch kein verbindliches Angebot für Ihre Immobilienrente.

Eingaben
Ergebnis
Vervielfältiger (§14 BewG)12.505
Kapitalwert Wohnrecht / Nießbrauch375.144 €
Restlebenserwartung (statistisch)14.9 Jahre
Einmalzahlung an Sie374.856 €
Lebenslang mietfreier Wohnvorteil2.500 € / Monat
Die Modellrechnung verwendet die hinterlegten Vervielfältiger nach § 14 BewG und Lebenserwartungswerte der Sterbetafel 2020/22. Sie ist weder ein Kaufangebot noch eine individuell geprüfte Rentenzusage. Für Ihre Immobilie müssen Marktwert, Mietwert und Vertragsbedingungen gesondert bewertet werden.